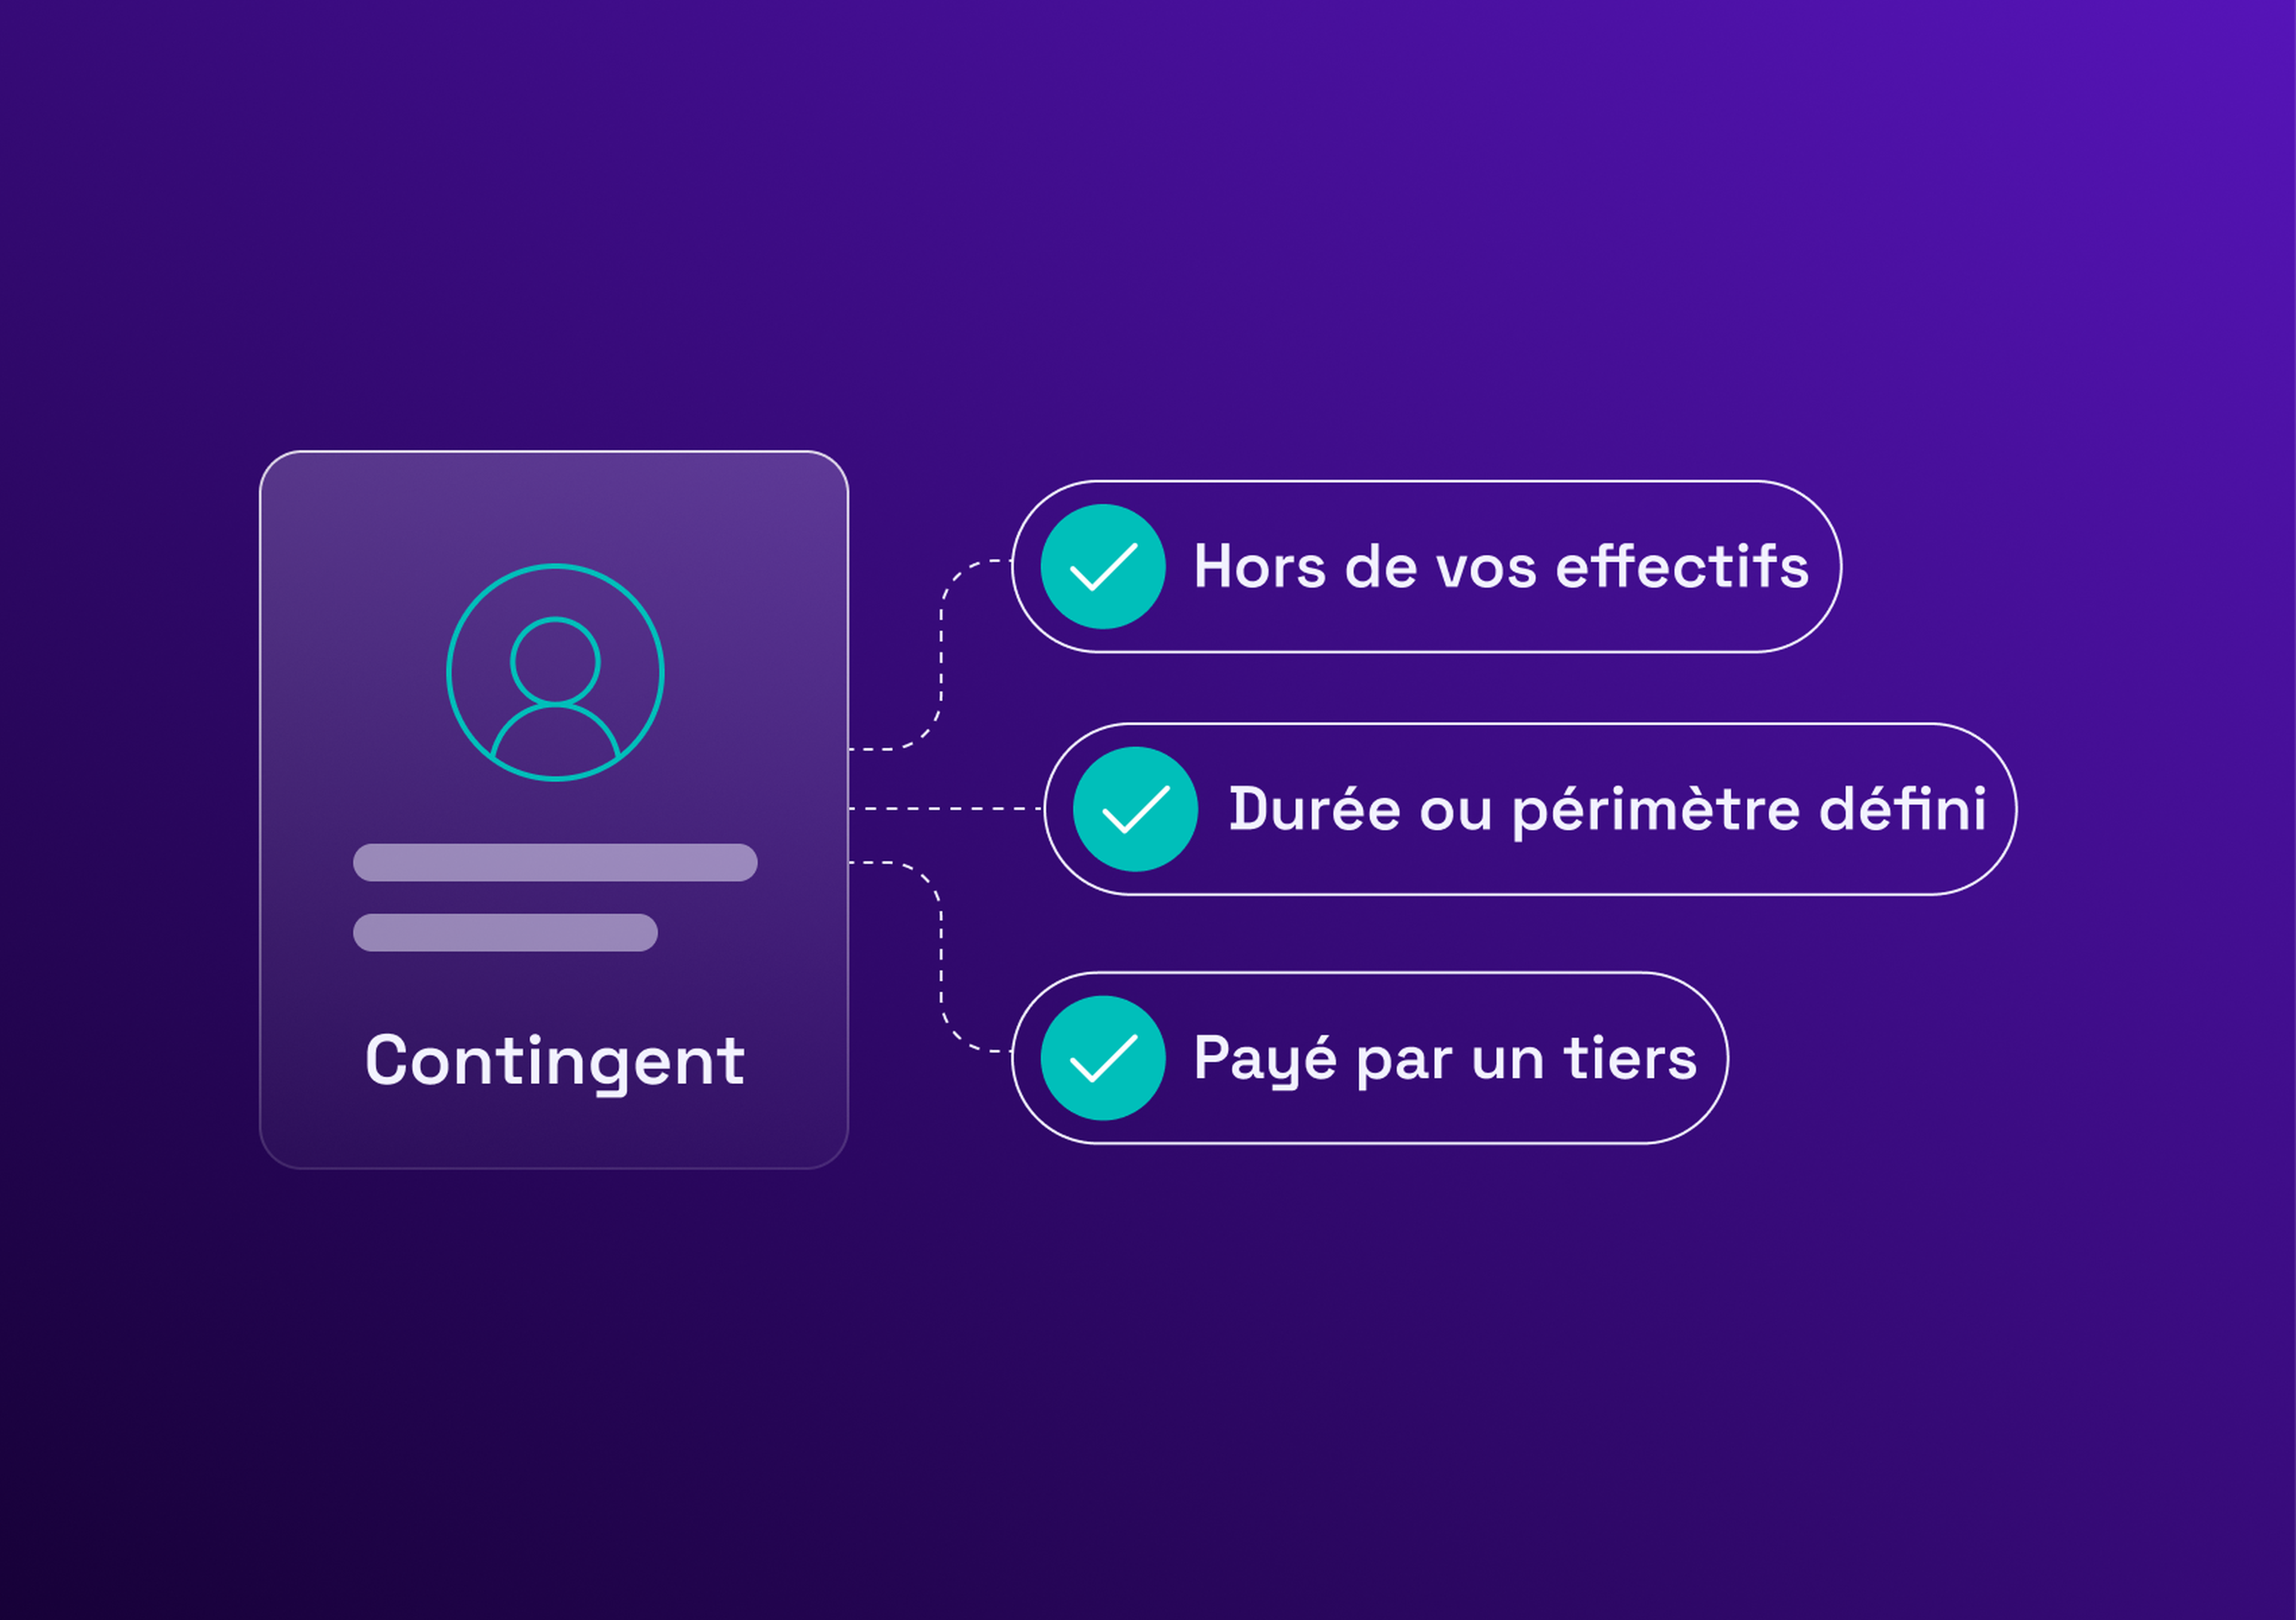
La mauvaise classification des travailleurs (worker misclassification) survient quand une organisation traite une personne comme un contractor indépendant ou une ressource de fournisseur, alors que le droit la considérerait comme un salarié, d'après la façon dont le travail s'exerce réellement, et non d'après ce que dit le contrat. Pour la plupart des grandes entreprises, l'exposition ne vient pas des freelances recrutés un par un, mais des contractors et des consultants envoyés par des fournisseurs : un placement par une agence de staffing, une ressource d'un cabinet de conseil, une mission au TJM de longue durée qui a fini, sans que personne ne le décide, par ressembler à un emploi.
Qu'est-ce que la mauvaise classification des travailleurs ?
Elle survient quand le test juridique du statut de salarié (contrôle, intégration, durée, dépendance) conclut à un emploi, alors que les documents parlent d'un contractor indépendant ou d'une ressource placée par un fournisseur. Les tribunaux et les régulateurs regardent au-delà de l'étiquette, vers la relation de travail réelle.
Elle prend en général trois formes :
Un salarié traité comme un contractor indépendant. Un travailleur engagé directement, hors paie, qui exerce un travail correspondant en pratique à celui d'un salarié.
Un consultant de fournisseur qui travaille en pratique comme votre salarié. Emploi déguisé ou prêt de main-d'œuvre illicite : le contrat est conclu avec un cabinet, mais la personne est dirigée, planifiée et intégrée exactement comme vos propres équipes.
Un mauvais statut « exempt » ou « non exempt » (États-Unis). Question de classification distincte, qui porte sur l'éligibilité d'un salarié aux heures supplémentaires. Elle diffère de la mauvaise classification des contractors et sort du cadre de ce guide.
La deuxième forme concentre l'essentiel de l'exposition des grandes entreprises, et c'est celle que les contenus généralistes abordent rarement.
Pourquoi les entreprises sont exposées à travers leurs fournisseurs
L'analyse la plus récente de l'Economic Policy Institute situe à 10 à 30% la part des employeurs qui classent mal au moins certains travailleurs, en s'appuyant sur une analyse du National Employment Law Project fondée sur des rapports d'États. Le schéma sous-jacent est assez constant pour ressembler à un modèle. Un contrat de conseil démarre comme une mission cadrée, au TJM. Le consultant donne satisfaction : la mission est renouvelée, puis renouvelée encore, au-delà d'un an, puis de deux ou trois. Quelque part dans ces prolongations, la relation de travail change : le consultant reçoit ses instructions directement de vos managers plutôt que de son cabinet, obtient une adresse email de l'entreprise et parfois un badge, assiste aux points d'équipe, et n'a plus aucun autre client actif, la mission étant devenue de fait un temps plein. Rien de cela n'a été décidé délibérément. Cela s'est accumulé.
Aucun de ces signaux ne suppose une mauvaise intention pour créer une exposition juridique. Un contrat peut être irréprochable et échouer quand même au test de fond si la relation de travail ressemble, dans les faits, à un emploi. C'est exactement le profil de risque de la conformité du contingent workforce en général, et il pèse avec une force particulière sur les contrats de staff augmentation, où la direction et l'intégration sont l'objet même de la mission, jusqu'à la limite où cela devient un problème juridique. Les achats de services structurés autour de livrables plutôt que d'heures portent sensiblement moins de cette exposition, ce qui explique pourquoi la distinction compte sur le plan opérationnel, pas seulement juridique. Que les fournisseurs soient gérés en direct ou via un managed service provider, la dérive se produit de la même façon : un MSP standardise les documents, mais ne change pas le test de fond qu'un régulateur applique à la relation de travail elle-même.
Comment la classification des travailleurs est testée selon les pays
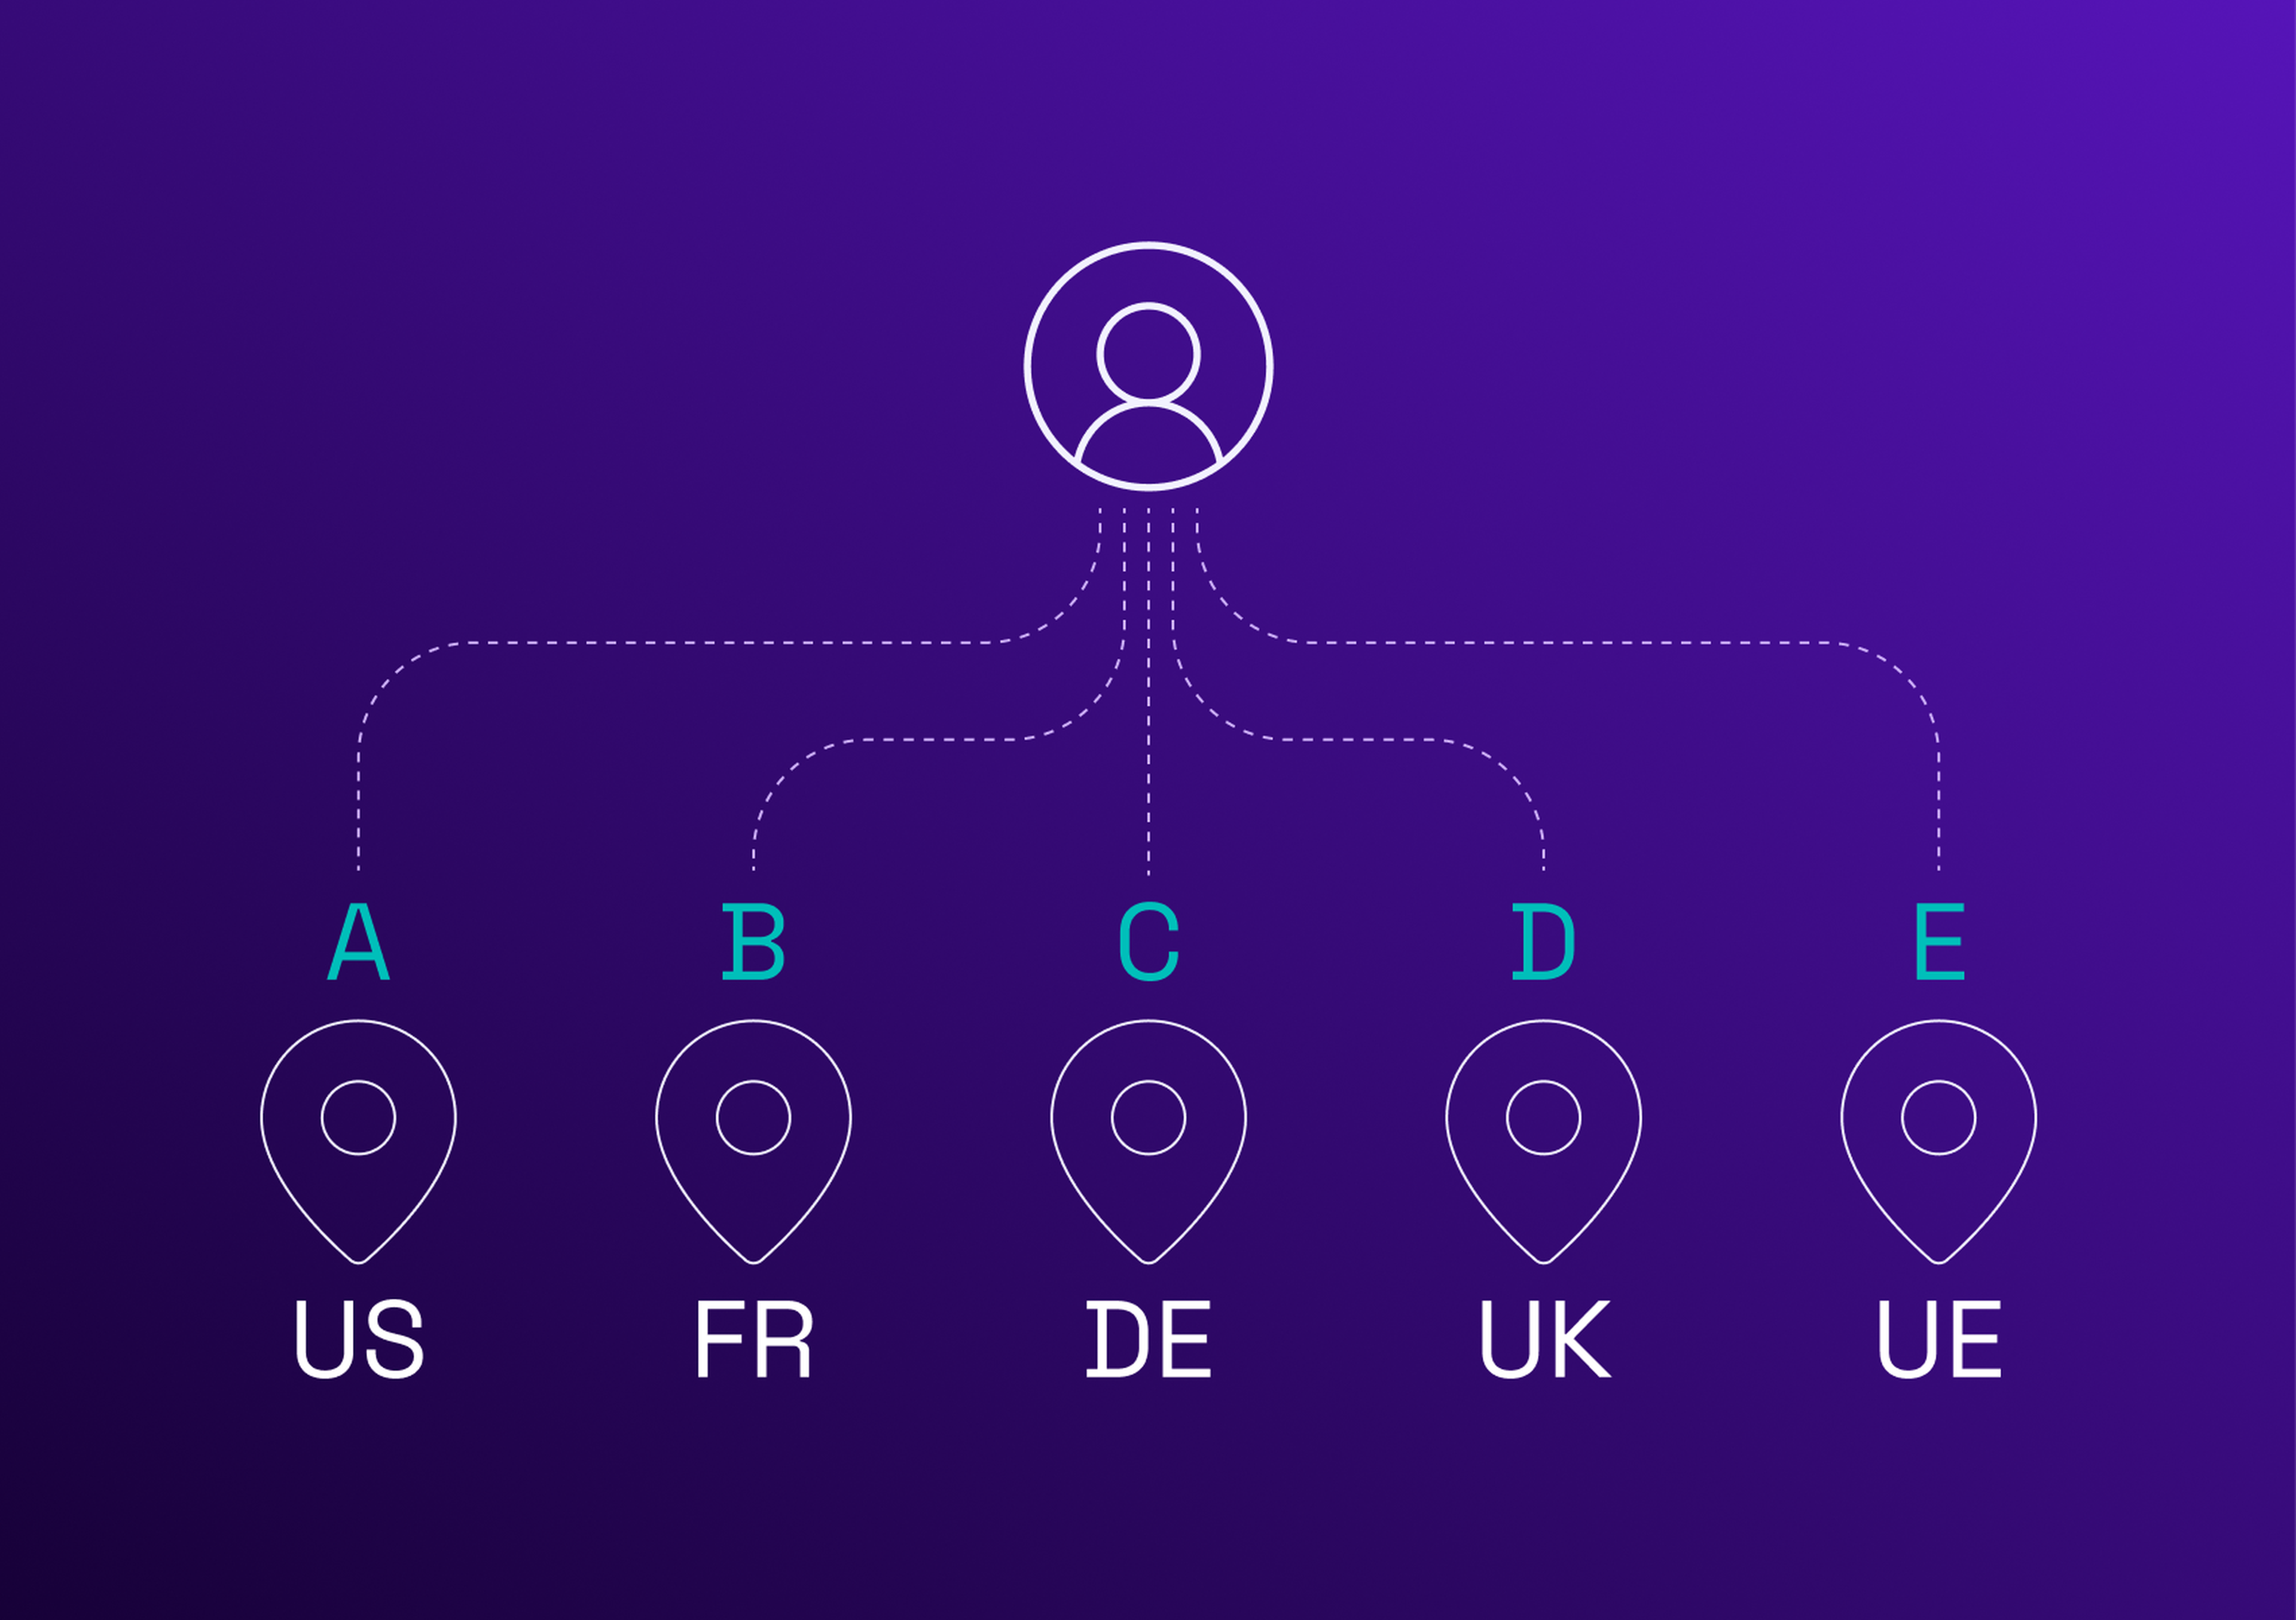
Les régulateurs testent cette question différemment selon la juridiction, mais la question de fond est la même partout : la relation de travail ressemble-t-elle à un emploi, quelle que soit l'étiquette du contrat ?
| Juridiction | Test ou loi | Qui porte la charge | Principaux signaux d'alerte |
|---|---|---|---|
États-Unis, niveau fédéral (DOL) | Test de réalité économique du FLSA ; le projet de règle 2026 rétablit deux facteurs centraux | L'employeur | Contrôle sur le travail, possibilité limitée de profit ou de perte |
États-Unis, niveau fédéral (IRS) | Test de common law : facteurs comportementaux, financiers et relationnels | L'employeur | Degré de contrôle sur la manière d'exécuter le travail |
Californie | Test ABC (AB5) | L'employeur | Travail exécuté dans le cadre de l'activité habituelle de l'entreprise |
Royaume-Uni | Règles IR35 sur le travail hors paie | Le client, qui émet la Status Determination Statement | Contrôle, droit de substitution, réciprocité des obligations |
France | Requalification, prêt de main-d'œuvre illicite, délit de marchandage | Examen des faits par le juge | Subordination, fournisseur sans expertise propre réelle |
Allemagne | Fausse indépendance (Scheinselbstständigkeit) ; loi sur le prêt de main-d'œuvre (AÜG) | Contrôle du statut par l'organisme d'assurance retraite (Deutsche Rentenversicherung) | Intégration dans l'organisation, mise à disposition au-delà du plafond de 18 mois |
UE | Directive sur le travail via une plateforme numérique, transposition nationale avant le 2 décembre 2026 | La plateforme, sous présomption réfragable de salariat | Direction et contrôle par la plateforme |
États-Unis : le projet de règle 2026 du DOL et le test de l'IRS
Le 26 février 2026, le Department of Labor a proposé d'abroger la règle de 2024 sur les contractors indépendants, en rétablissant une version du test de réalité économique de 2021 et en donnant un poids particulier à deux facteurs « centraux » : le degré de contrôle sur le travail, et la possibilité pour le travailleur de réaliser un profit ou une perte selon sa propre initiative ou son investissement. À la date de rédaction, la règle reste un projet, non finalisé, et son statut est à revérifier avant de s'y appuyer. Par ailleurs, l'IRS applique son propre test de common law, qui regroupe les éléments en contrôle comportemental, contrôle financier et nature de la relation, et que les tribunaux utilisent depuis des décennies, indépendamment de la règle du DOL en vigueur.
Royaume-Uni : IR35 et Status Determination Statements
Depuis 2021, les clients britanniques de taille moyenne ou grande doivent émettre, pour chaque contractor, une Status Determination Statement : une décision formelle indiquant si la mission relève ou non de l'IR35. En cas d'erreur sur cette décision, la responsabilité des impôts et des cotisations d'assurance nationale (National Insurance) qui en résultent passe au client, et non au contractor.
France et Allemagne : l'emploi déguisé derrière des contrats de prestation
En France, l'article L8241-1 du Code du travail interdit le prêt de main-d'œuvre illicite, tandis que l'article L8221-1 traite plus largement du travail dissimulé, y compris la dissimulation d'emploi salarié. Le juge pèse les faits : la subordination, et la question de savoir si le « fournisseur » apportait une réelle expertise propre ou se contentait de fournir une personne. En Allemagne, la fausse indépendance (Scheinselbstständigkeit) suit une logique voisine, et l'Arbeitnehmerüberlassungsgesetz (AÜG) plafonne la mise à disposition commerciale de salariés à 18 mois consécutifs chez un même client, une limite introduite par la réforme de 2017 de la loi et confirmée par les analyses juridiques actuelles de ce texte.
Directive européenne sur le travail via une plateforme : pourquoi elle compte au-delà des plateformes
La directive (UE) 2024/2831, à transposer en droit national avant le 2 décembre 2026, instaure une présomption réfragable de salariat lorsque les faits révèlent une direction et un contrôle. Elle est écrite pour les plateformes de travail numériques, mais son raisonnement fondé sur le contrôle reflète la direction que prend plus largement la réflexion réglementaire européenne sur la classification, à suivre même pour les acheteurs dont l'exposition se situe dans le conseil et les services IT plutôt que dans le travail de plateforme.
Quelles sont les sanctions en cas de mauvaise classification ?
Les conséquences s'additionnent, elles ne se substituent pas :
Rappels d'impôts et intérêts, calculés à partir de la date où l'impôt était dû, et non de celle où l'erreur a été découverte.
Rappels de salaire et d'avantages, si le travailleur avait droit, en tant que salarié, aux heures supplémentaires, aux congés ou aux avantages.
Amendes par travailleur. En Californie, le Labor Code § 226.8 fixe les pénalités pour mauvaise classification délibérée à 5 000 à 15 000 $ par infraction, portées à 10 000 à 25 000 $ par infraction en cas de pratique habituelle ou systématique.
Responsabilité pénale, possibilité réelle en France pour les cas les plus graves de prêt de main-d'œuvre illicite ou de marchandage.
Actions collectives (class actions). Les litiges sur la classification prennent naturellement une ampleur collective dès que la situation d'un travailleur s'avère identique à celle de centaines d'autres.
Atteinte à la réputation, notamment quand un contrôle ou un contentieux devient public.
Deux affaires illustrent l'éventail. Vizcaino v. Microsoft s'est conclue par une transaction d'environ 97 millions de dollars en 2001, après que l'IRS a estimé que les contractors « permatemp » de longue durée de Microsoft auraient dû être traités comme des salariés ; la transaction prévoyait la conversion de milliers de contractors en salariés. Van Dusen v. Swift Transportation s'est conclue par 100 millions de dollars en 2019, pour environ 20 000 chauffeurs classés comme contractors indépendants. Aucune des deux entreprises n'avait voulu bâtir un passif approchant les 100 millions de dollars. Toutes deux l'ont fait, progressivement, à travers des missions qui se sont prolongées et approfondies sans que la question de la classification soit reposée.
Qu'est-ce que le risque de co-emploi ?
Le risque de co-emploi est l'exposition que prend une entreprise lorsqu'elle dirige un travailleur placé par un fournisseur de façon si étroite que des tribunaux ou des régulateurs peuvent la traiter comme son co-employeur ou son seul employeur, quelle que soit l'entité qui verse la rémunération. Il est étroitement lié à la mauvaise classification (mêmes faits sous-jacents, théorie juridique en général différente) et il va plus loin : des actions pour co-emploi peuvent atteindre des entreprises qui n'avaient jamais voulu être l'employeur de qui que ce soit, simplement à cause de la proximité de leur pilotage quotidien du travail. Aux États-Unis, le DOL a aussi publié, le 23 avril 2026, un projet de règle sur le statut de joint employer, à suivre en parallèle de la règle sur les contractors indépendants, les deux doctrines étant souvent plaidées ensemble.
Signaux d'alerte de mauvaise classification dans votre base fournisseurs
Pris isolément, chacun de ces signaux peut n'être rien. Plusieurs ensemble, surtout dans la durée, forment le schéma que recherchent les régulateurs et les tribunaux.
le même consultant renouvelé pendant 18 mois ou plus sans que la mission soit recadrée
aucun livrable défini dans le SoW, seulement du temps facturé
une adresse email de l'entreprise, un badge ou une présence dans les organigrammes internes
l'exclusivité : aucun autre client actif pendant la mission
un TJM facturé sans lien avec un livrable ou un jalon précis
des horaires fixes imposés par votre équipe plutôt que par le contractor
une supervision étroite au quotidien, indiscernable de celle d'un salarié
une relation de travail réelle entretenue avec vos managers par la personne elle-même, et non par le cabinet fournisseur
du matériel, des outils ou des systèmes de l'entreprise utilisés comme si la personne était un salarié
des entretiens de performance menés comme pour les salariés
une intégration dans les lignes hiérarchiques ou les structures d'équipe internes
plus aucune négociation commerciale dans la relation : le renouvellement se fait par défaut
Comment prévenir la mauvaise classification : un contrôle pour chaque facteur de risque
Chaque facteur du test juridique correspond à un contrôle précis et vérifiable, ce qui transforme « il faut faire attention » en quelque chose qu'une fonction achats peut réellement mettre en œuvre. C'est le cœur pratique de la conformité du contingent workforce.
| Facteur de risque | Contrôle achats | Comment un VMS l'applique |
|---|---|---|
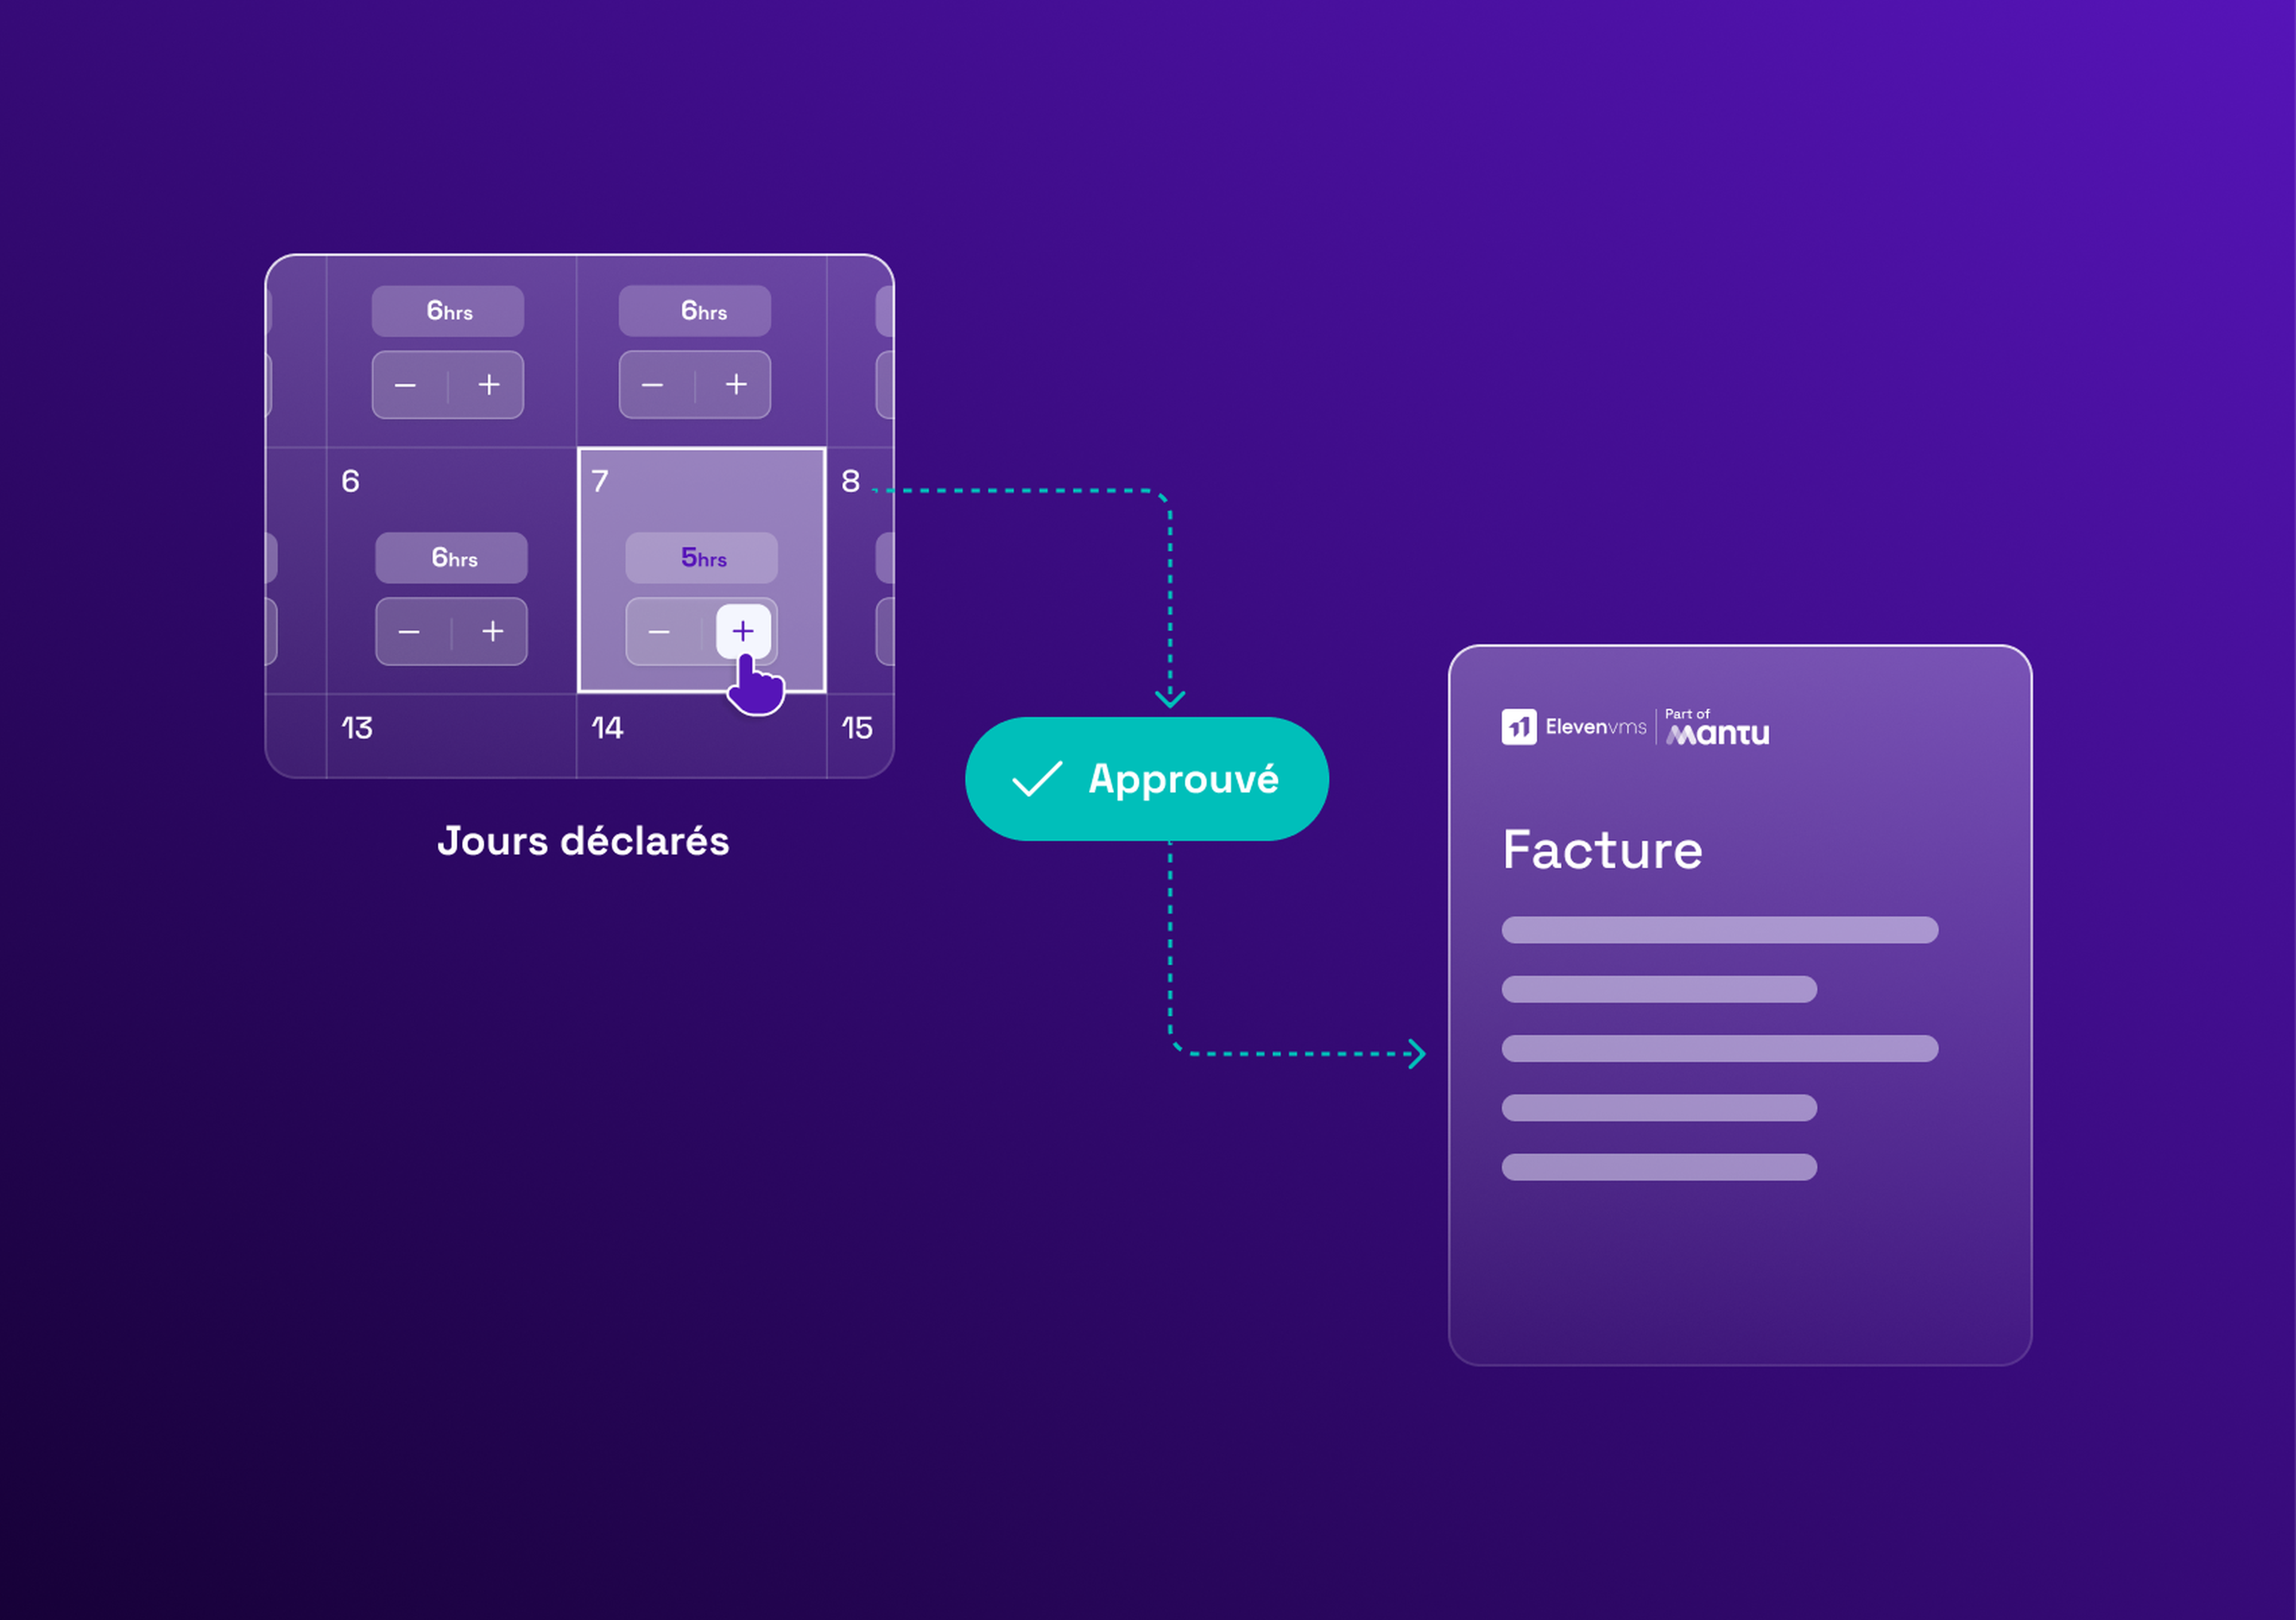
Contrôle | Des livrables inscrits au SoW plutôt que des instructions quotidiennes des managers | Suit la recette des jalons plutôt que les heures travaillées |
Durée | Une durée de mission définie, avec une prolongation soumise à approbation explicite | Alertes sur la durée des missions et workflow d'approbation des renouvellements, sans reconduction tacite silencieuse |
Intégration | Des règles d'onboarding qui distinguent les accès du contractor de ceux d'un salarié | Accès, email et badge suivis séparément selon le type de travailleur |
Exclusivité | De la visibilité sur l'existence d'autres clients actifs du fournisseur | Les données du profil fournisseur signalent une dépendance à un client unique |
Modèle de prix | Un forfait ou une facturation par jalons là où le périmètre le permet réellement | Grille tarifaire et modèle de prix suivis par mission, pas seulement par fournisseur |
Documentation | Un dépôt central et auditable des contrats et des documents de conformité | Un seul référentiel pour les contrats, les Status Determination Statements IR35 et les autres pièces de conformité, plutôt que des fichiers éparpillés |
Gouvernance | Un seul workflow de validation couvrant les RH, les achats et le juridique | Le workflow fait passer les décisions de classification par les trois fonctions, plutôt que de laisser une seule agir seule |
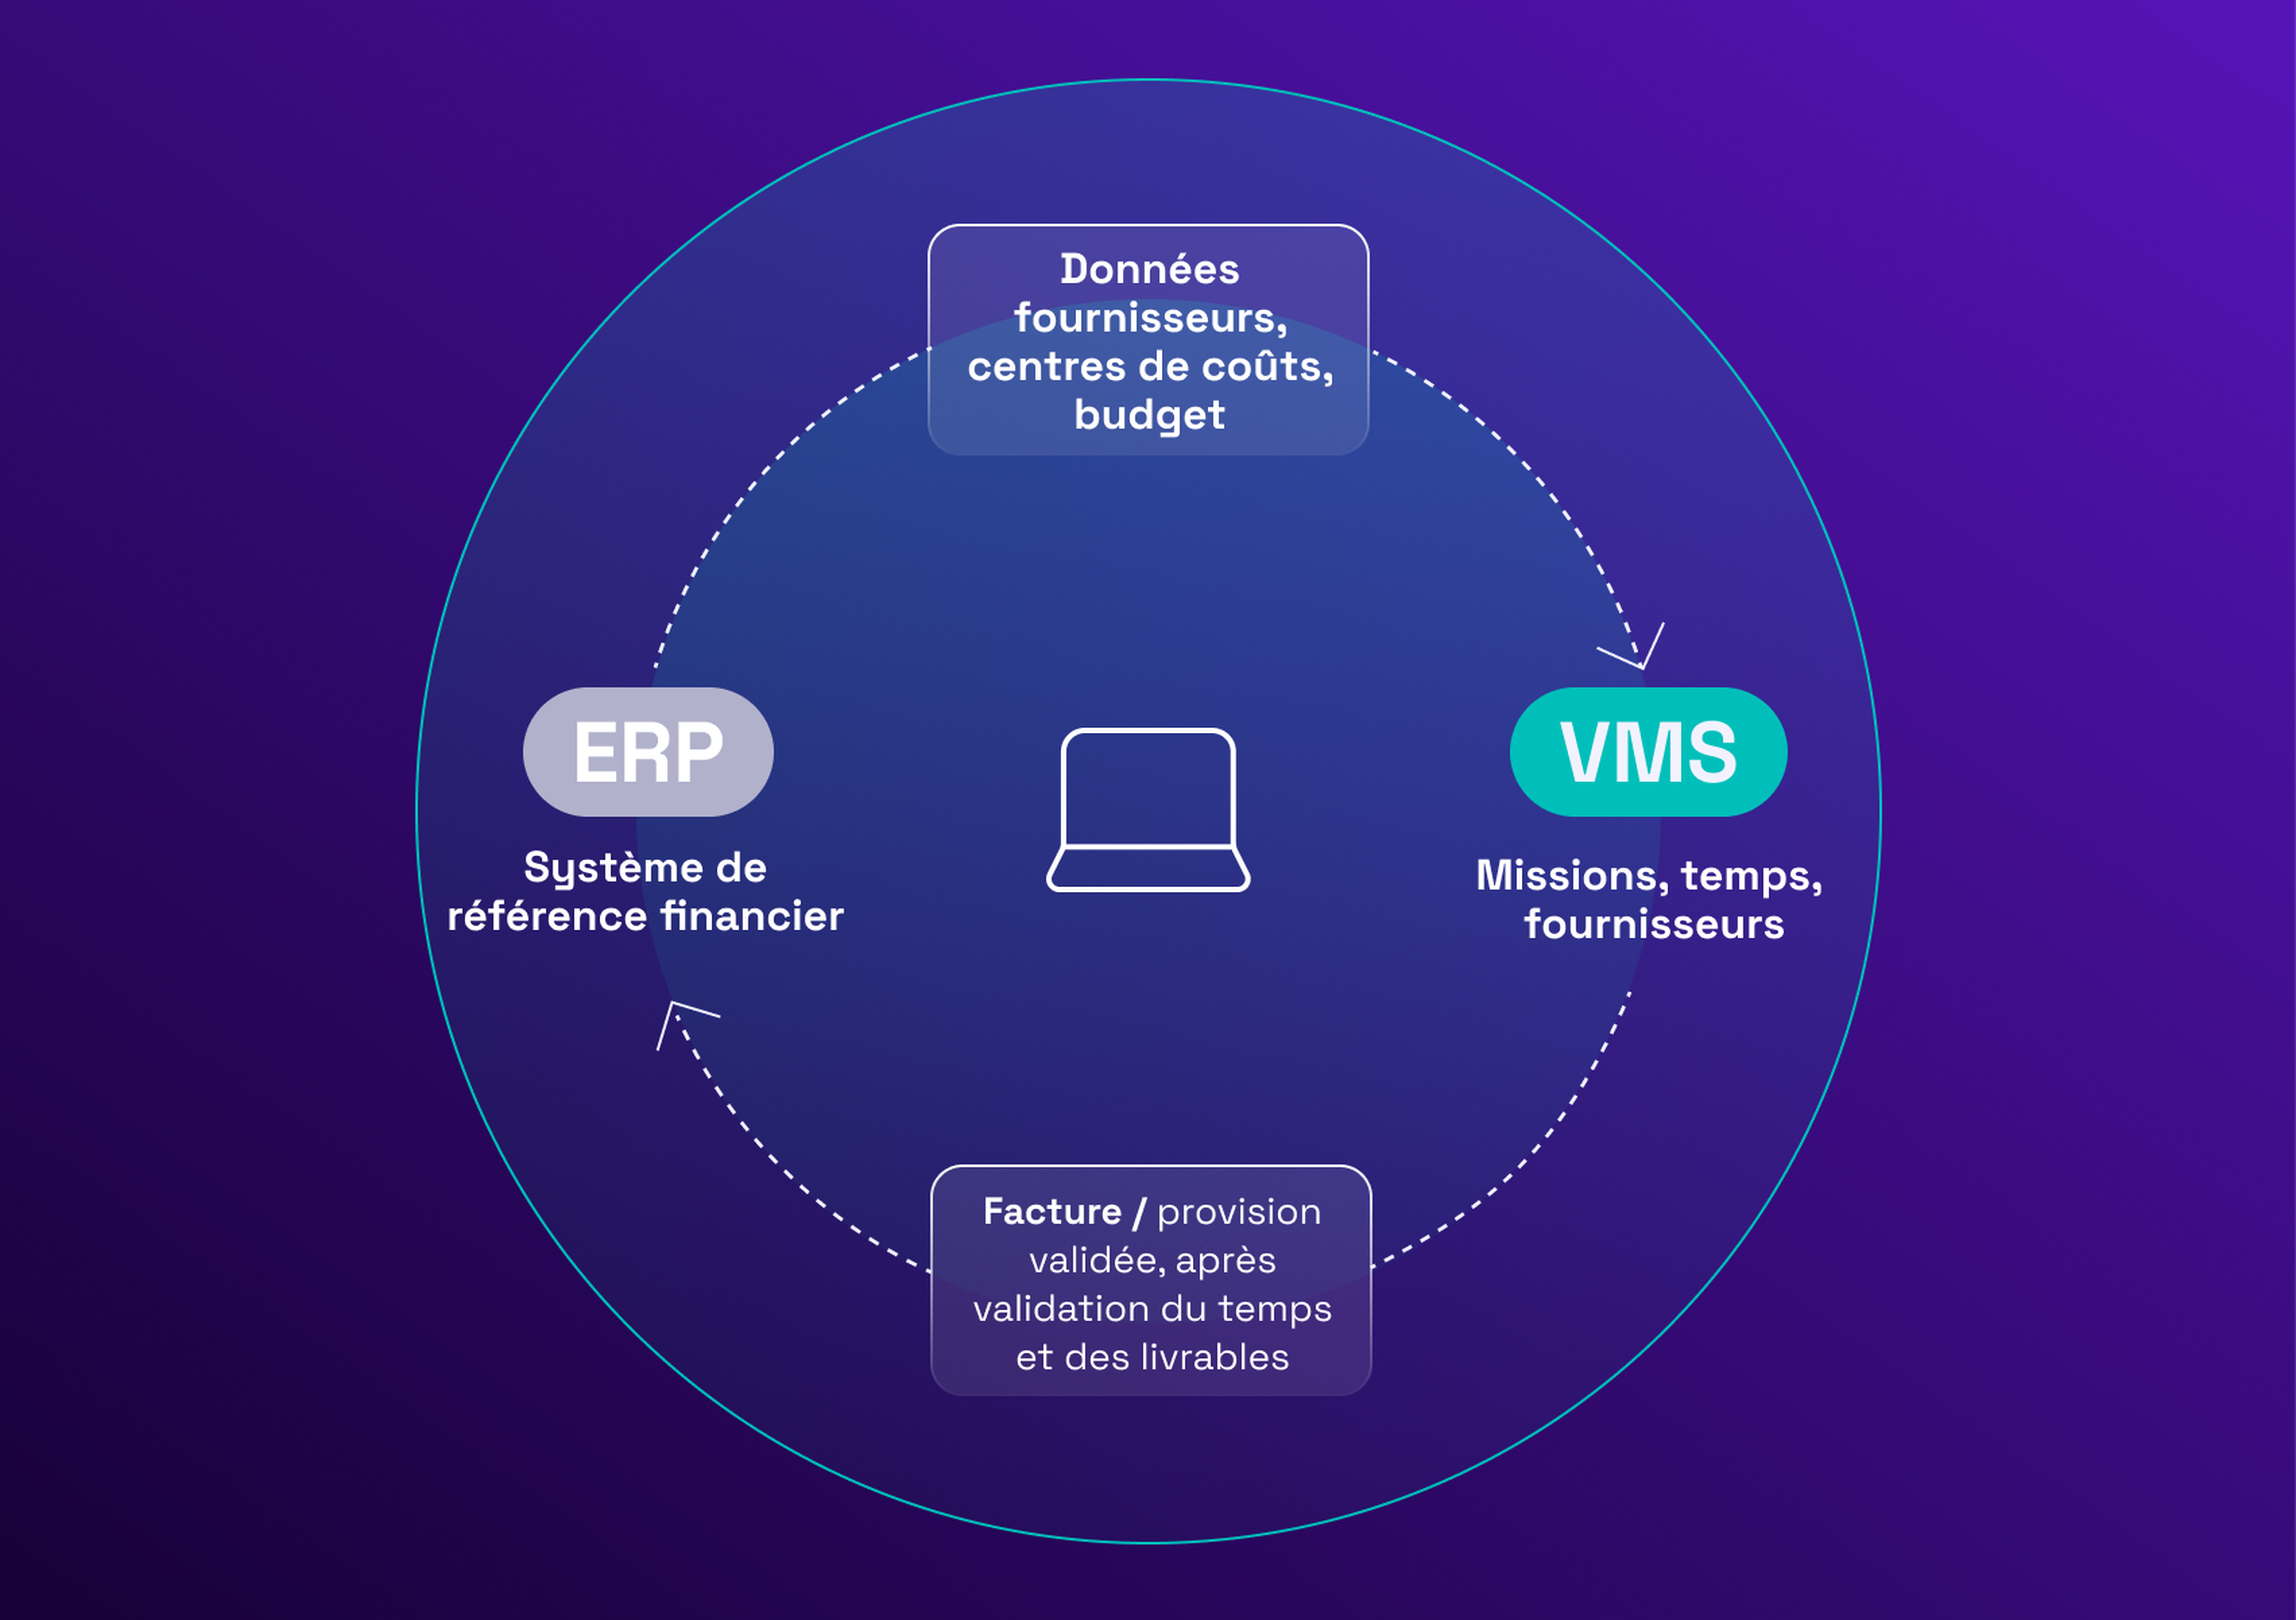
Un vendor management system ne tranche pas à votre place la question de la classification, mais c'est lui qui rend ces contrôles vérifiables plutôt que théoriques : évaluer votre maturité achats est un point de départ raisonnable pour voir combien de ces sept contrôles sont réellement appliqués aujourd'hui, et non simplement écrits quelque part.
Que faire une fois la mauvaise classification découverte
Auditer. Identifier l'étendue complète : la durée de la mission, son évolution et les signaux d'alerte ci-dessus qui s'appliquent réellement.
Faire une revue juridique. Faire évaluer par un conseil qualifié les faits précis au regard du test de la juridiction concernée avant toute décision. Ces informations sont générales et ne constituent pas un conseil juridique, et cette distinction compte surtout à cette étape.
Requalifier ou restructurer. Selon la revue : convertir la personne en salarié direct, restructurer la mission en travail réellement au forfait et à livrables, ou y mettre fin.
Envisager un règlement volontaire là où il en existe un. Aux États-Unis, le Voluntary Classification Settlement Program (VCSP) de l'IRS prévoit une responsabilité réduite pour les employeurs qui reclassent spontanément des travailleurs pour l'avenir.
Documenter la décision. Quelle que soit l'issue, consigner la revue, le raisonnement et l'action menée. Une correction non documentée ressemble, aux yeux d'un auditeur, à une absence totale de contrôle.
Garder cela sous contrôle quand l'activité grandit
Les sept contrôles ci-dessus tiennent pour une poignée de contractors suivis de mémoire. Ils ne tiennent plus quand les renouvellements, les fournisseurs et les juridictions se multiplient au-delà de ce qu'une personne peut suivre de façon homogène, ce qui est précisément le moment où une politique documentée et la réalité de la base fournisseurs se mettent à diverger.
Échangez avec l'un de nos experts pour une démo personnalisée.